Informazione
SOSTENIBILITA’ E RENDICONTAZIONE
15 febbraio 2024 · Pietro Domenichini
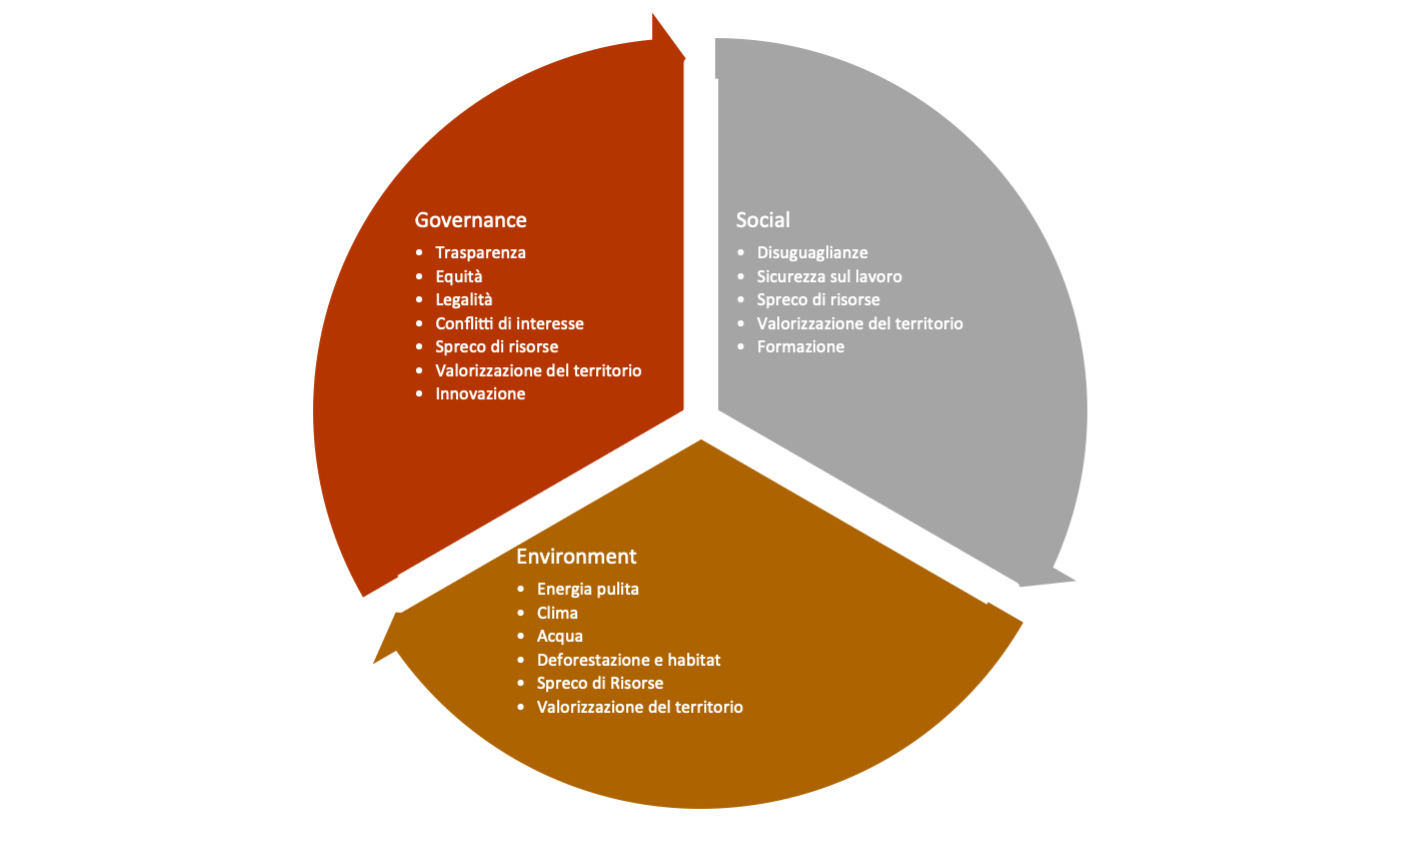
Un rapporto di sostenibilità prende in esame la performance di un’azienda dal punto di vista degli impatti sociali, ambientali ed economici. Non a caso, si parla anche di rendicontazione e rapporti “triple bottom line”.
Inoltre, nei bilanci di sostenibilità, vengono presentati i valori, le policy e il modello di governance dell'organizzazione, andando ad evidenziare i pun-ti di contatto fra la strategia aziendale e l’impegno per un'economia sosteni-bile.
Gli stakeholder sono sempre più esigenti in quanto a trasparenza sui temi della responsabilità aziendale. Comunicare in modo veritiero e credibile può contribuire fortemente alla reputazione dell'azienda e, di conseguenza, agli esiti delle performance di mercato, andando ad accrescere il valore comples-sivo dell’azienda.
Impegnarsi nella redazione (o pubblicazione) di un rapporto di sostenibilità o un bilancio di sostenibilità rappresenta anche un buon metodo per interna-lizzare e migliorare il commitment dell’organizzazione per lo sviluppo so-stenibile, sfruttando uno strumento che può essere utile per dimostrare l’impegno sia agli stakeholder interni, sia a quelli esterni. Il reporting porta le aziende a misurare gli impatti prodotti o subiti, a fissare obiettivi e a ge-stire il cambiamento.
Per produrre regolarmente un rapporto di sostenibilità, si stabiliscono cicli periodici di rendicontazione: si programma la raccolta dati, se ne stabilisce la comunicazione e condivisione interna. In questo modo la performance di sostenibilità viene monitorata continuativamente e i decisori sono costan-temente informati, così che le strategie organizzative e le policy possano essere plasmate di conseguenza.
Ad oggi, la natura di questi rapporti di sostenibilità è volontaria. Negli ul-timi anni, si è sviluppato un dibattito sull'utilità di promuoverne l’obbligo di legge da un lato, e/o sull’opportunità di favorire un contesto di volonta-rietà dall’altro. La combinazione di approcci volontaristici e approcci obbli-gatori si sta rivelando appropriata, il numero delle aziende che stila un rap-porto di sostenibilità è in crescita di anno in anno.
In Europa, è recente l’approvazione della Direttiva per la rendicontazione extra-finanziaria e sulla diversity. Si tratta di una iniziativa legislativa di rilevanza per l'area economica europea (EEA). Richiede che le aziende in-cludano nei loro rendiconti gestionali informazioni sulle policy, sui rischi e sui risultati ottenuti nell'ambito ambientale, sociale, dei diritti umani, dell'anticorruzione e della diversità. Ciò darà a investitori e stakeholder un quadro più completo della performance dell'azienda.
Ad oggi, le linee guida più utilizzate nella redazione del rapporto di soste-nibilità sono quelle della “Global Reporting Initiative (GRI)”, che permet-tono alle aziende di tutto il mondo di analizzare la propria performance di sostenibilità e rendere noti i risultati in un modo simile al rapporto finan-ziario.